Degressive AfA bei Wohngebäuden 5 % vom Restwert jedes Jahr
Die degressive AfA nach § 7 Abs. 5a EStG erlaubt Dir 5 % Abschreibung pro Jahr vom jeweiligen Restwert. Sie gilt für neue Wohngebäude mit Baubeginn zwischen dem 01.10.2023 und dem 30.09.2029. Du schreibst am Anfang mehr ab als bei der linearen AfA.
So funktioniert die degressive AfA
Bei der linearen AfA schreibst Du jedes Jahr denselben Betrag ab. Bei der degressiven AfA nach § 7 Abs. 5a EStG wendest Du 5 % auf den Restwert an. Der Restwert sinkt jedes Jahr und damit auch der Abschreibungsbetrag.
Im ersten Jahr liegt der Betrag deutlich über dem Wert der linearen AfA mit 3 %. Mit den Jahren dreht sich das Verhältnis. Ab einem bestimmten Zeitpunkt wäre die lineare AfA höher. Die Summe über die gesamte Haltedauer bleibt immer gleich. Es verschiebt sich nur der Zeitpunkt der Steuerersparnis nach vorn.
Rechenbeispiel 300.000 € Gebäudeanteil
Jahr 1
5 % von 300.000 € Gebäudewert.
Jahr 2
5 % vom Restwert von 285.000 €.
Jahr 3
5 % vom Restwert von 270.750 €, gerundet.
Zum Vergleich linear
3 % von 300.000 € jedes Jahr gleich.
Klick aufs Video und sieh, wie die Rechnung aufgeht.
Matthias zeigt Dir, nach welchen Kriterien wir Objekte auswählen und wie Du Vermögen mit Immobilien strategisch aufbaust.
Jetzt kostenlos ansehen100 % kostenlos · Online · Unverbindlich→ Klick mich
Berechne Deine Abschreibung in 10 Sekunden.
Vereinfachte Rechnung ohne Höchstgrenzen der Sonder-AfA und ohne Solidaritätszuschlag. Keine Steuerberatung.
Für wen sie gilt und für wen nicht
Die degressive AfA gilt für neu gebaute Wohngebäude in der EU oder im EWR. Der Baubeginn muss zwischen dem 01.10.2023 und dem 30.09.2029 liegen. Kaufst Du ein Gebäude vom Bauträger, musst Du es bis zum Ende des Jahres der Fertigstellung erwerben.
Gebäude im Bestand und Gewerbeimmobilien sind ausgeschlossen. Eine Kombination mit der Sonder-AfA nach § 7b EStG ist dagegen möglich, wenn deren Voraussetzungen vorliegen.
- Neubau von Wohngebäuden in der EU oder im EWR
- Baubeginn vom 01.10.2023 bis 30.09.2029
- Kauf bis Ende des Fertigstellungsjahres
- Keine Bestandsimmobilien
- Kombination mit der Sonder-AfA nach § 7b EStG möglich
Declining-balance depreciation (AfA) and special depreciation kombinieren.
Beide Modelle sparen Steuern in den ersten Jahren. Die degressive AfA ist einfacher. Du brauchst keinen Nachweis über Baukosten oder Effizienzstandard. Die Sonder-AfA kommt zur linearen oder degressiven AfA noch hinzu und bringt in den ersten vier Jahren in Summe mehr Abschreibung. Sie setzt aber ein Effizienzhaus 40 mit QNG* voraus und eine Baukostenobergrenze.
Welches Modell besser passt hängt von Deinem Steuersatz und den Kosten des Objekts ab. Rechne beide Varianten durch. Die Steuerersparnis bringt Liquidität zurück. Sie ersetzt aber nie die Frage ob das Objekt als Kapitalanlage trägt.
Degressive AfA in your strategy
Eine Abschreibung ist ein steuerlicher Hebel und kein Kaufgrund. Zuerst zählen Lage, Mieterstruktur und Qualität des Gebäudes. Erst danach lohnt der Blick auf die Abschreibung.
Im kostenlosen Webinar von Immobilien Strategie zeigt Matthias Holzmann Off-Market-Projekte im Standard KfW 40 QNG*. Du lernst, wie Du sie im Direktkauf ohne Maklerprovision findest und wie das Verwaltungskonzept Deine Immobilie begleitet. Über 3.000 Investoren hat er bereits begleitet. Die steuerliche Gestaltung klärst Du am Ende mit Deinem Steuerberater.
Jetzt für die Vorzugsliste registrieren →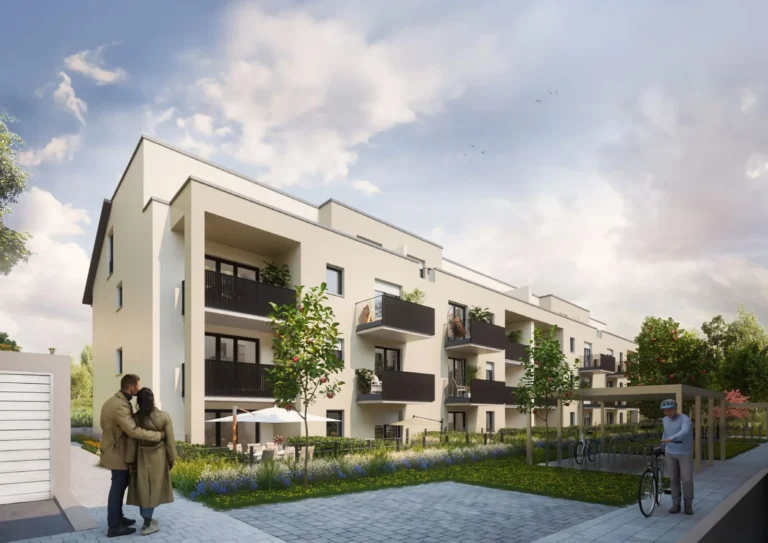

Matthias Holzmann
Seit über 12 Jahren im Konzern tätig und Dein Ansprechpartner für strategischen Vermögensaufbau mit Immobilien. Er verbindet die Stärke eines großen Konsortiums mit persönlicher Beratung auf Augenhöhe.

108 echte Bewertungen.100 % Empfehlungen.
Alle Bewertungen sind über ProvenExpert verifiziert. Jede Stimme stammt von einem Kunden, der mit Matthias Holzmann gearbeitet hat.
Alle 108 Bewertungen ansehen →“The support when buying our rental property was a full-service package. Thorough advice before the purchase decision and throughout the rest of the process …”
„Kompetent, freundlich und geduldig. Herr Holzmann hat mich verlässlich durch den Dschungel der Anlagemöglichkeiten gelotst …“
„Der gesamte Prozess von der Vorstellung des Projektes über den Erwerb und die Finanzierung bis zur Fertigstellung wurde kompetent von Herrn Holzmann begleitet …“
„Wir sind sehr zufrieden mit der Beratung. Andere Alternativen wurden klar mit Vor- und Nachteilen beleuchtet. Alle unsere Fragen wurden eingehend beantwortet und vor allem verständlich erklärt. Klare Weiterempfehlung.“
„Verständliche Erläuterung aller für mich noch offenen Punkte, nachvollziehbare Herleitung der unterbreiteten Vorschläge.“
„Konzentration auf das für mich wichtige. Kompetente fachliche Beratung. Maßgeschneiderte Lösung. Freundlicher Umgang.“
„Besonders gefallen hat mir die umfassende Beantwortung meiner Fragen und die Rücksichtnahme meines bisherigen Kenntnisstandes …“
„Er nimmt sich für mich viel Zeit und ist immer freundlich.“
„Das Beratungsgespräch war fachlich sehr fundiert und die Beratung war äußerst aufschlussreich. Ich bin mit der Qualität der Beratung sehr zufrieden …“
“The support when buying our rental property was a full-service package. Thorough advice before the purchase decision and throughout the rest of the process …”
Working together for your success.
Wir sagen Dir ehrlich, welche Kapitalanlage zu Deiner Situation passt und welche nicht.
Lass uns über Deine Kapitalanlage sprechen.
Worum geht es Dir? Tipp an, was passt, und such Dir dann einen Termin aus.
Kostenlos und unverbindlich. Die Terminbuchung läuft über Microsoft Bookings von Swiss Life Select.
Degressive AfA bei Wohngebäuden kurz beantwortet.
Deine Frage ist nicht dabei? Im kostenlosen Webinar beantwortet Matthias die Fragen der Teilnehmer live.
Wie hoch ist die degressive AfA 2025?
Sie beträgt 5 % pro Jahr vom Restwert nach § 7 Abs. 5a EStG. Das gilt auch für Baubeginn 2026 bis zum 30.09.2029.
Für welche Gebäude gilt die degressive AfA?
Für neue Wohngebäude in der EU oder im EWR mit Baubeginn zwischen dem 01.10.2023 und dem 30.09.2029. Beim Kauf vom Bauträger muss der Erwerb bis Ende des Fertigstellungsjahres erfolgen.
Kann ich die degressive AfA mit der Sonder-AfA kombinieren?
Ja. Die Sonder-AfA nach § 7b EStG wird neben der linearen AfA nach § 7 Abs. 4 EStG oder neben der degressiven AfA nach § 7 Abs. 5a EStG gewährt, wenn ihre Voraussetzungen erfüllt sind.
Ist die degressive AfA immer besser als die lineare?
Nicht immer. Sie bringt in den ersten Jahren mehr Abschreibung. Über die gesamte Haltedauer ist die Summe gleich und die Wirkung hängt von Deinem Steuersatz ab.
Mehr Wissen für Kapitalanleger.
Versteh zuerst, wie unser Off-Market-System funktioniert.
Im kostenlosen Webinar erfährst Du, nach welchen Kriterien wir Immobilien auswählen, wie unser Zugang zu neuen Projekten funktioniert und welche Schritte auf dem Weg zur eigenen Kapitalanlage folgen.
- Für Einsteiger und Fortgeschrittene
- 100% free and with no obligation
- Praxisnah und verständlich erklärt
Klick mich
Over 17,000 prospective investors already benefit from our exclusive off-market access.