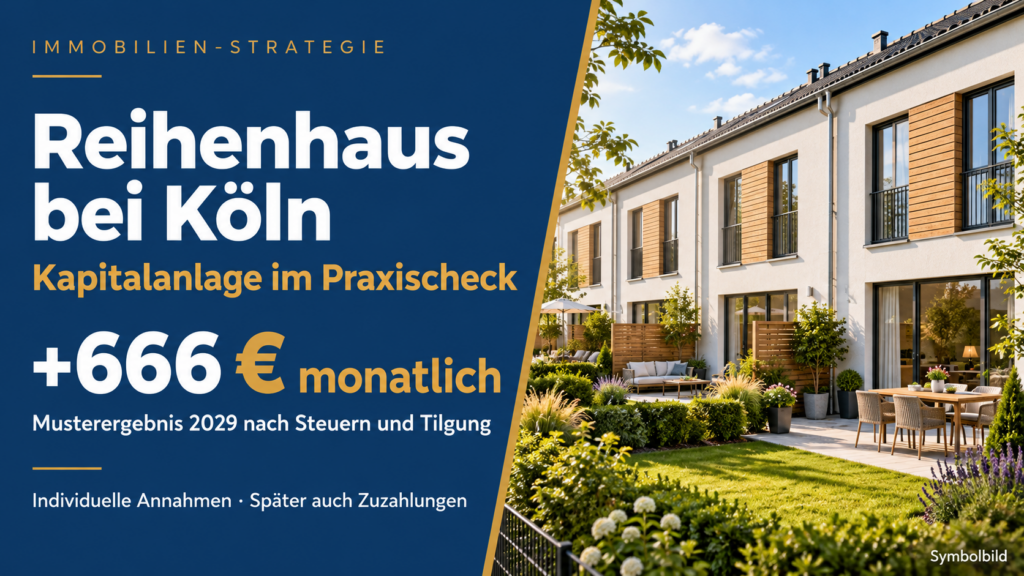
Bedburg Kapitalanlage: Ein QNG-Reihenhaus bei Köln, rund 1.970 Euro monatliche Mieteinnahmen und im Muster etwa 666 Euro Überschuss nach Steuern und Tilgung. Wie entsteht dieses Ergebnis? Am Praxisbeispiel Bedburg-Erftaue zeigen wir Dir die vollständige Rechnung – einschließlich Eigenkapital, Bauphase und der späteren Jahre, in denen wieder eine Zuzahlung erforderlich wird.
Grundlage: Musterberechnung vom 23. Juni 2026 für das Reihenhaus RH2 in Bedburg-Erftaue, WEG 2. Alle zukünftigen Ergebnisse beruhen auf den darin enthaltenen Annahmen. Die genannten Finanzierungskonditionen sind kein aktuelles verbindliches Angebot.
Inhaltsverzeichnis
- Bedburg Kapitalanlage: Das konkrete Reihenhaus
- Kaufpreis, Nebenkosten und Eigenkapital
- Die Finanzierung der Musterberechnung
- 2029: So entstehen rund 666 Euro Überschuss
- Warum die Steuerentlastung entscheidend ist
- Welche Liquidität Du vor der Vermietung benötigst
- Warum sich das Ergebnis ab 2032 verändert
- Was neben den Zahlen geprüft werden sollte
- Für wen das Projekt interessant sein kann
- Häufig gestellte Fragen (FAQ)
Bedburg Kapitalanlage: Das konkrete Reihenhaus
Bedburg-Erftaue liegt im Rhein-Erft-Kreis zwischen Köln, Düsseldorf und Aachen. Die Projektseite beschreibt ein Quartier mit 100 Reihenhäusern. Unsere Musterberechnung bezieht sich auf das konkrete Reihenhaus RH2 innerhalb der WEG 2 mit fünf Zimmern, Terrasse und 141,11 Quadratmetern Wohnfläche.
Das Projekt wird auf unserer Website als KfW-40-QNG-Neubau beschrieben. Genannt werden unter anderem Garten, Einbauküche, Stellplatz und eine quartierseigene Wärmeversorgung. Den aktuellen Projektstand und die Ausstattung findest Du auf der Projektseite zu den Reihenhäusern in Bedburg-Erftaue bei Köln.
Wichtig ist die Unterscheidung zwischen Gesamtprojekt und Beispieleinheit: Während die Website eine Fertigstellung ab dem ersten Quartal 2028 nennt, setzt die Musterberechnung für RH2 Bezugsfertigkeit im Juli 2028, Fertigstellung im September 2028 und Mieteinnahmen ab Januar 2029 an. Für einen Kauf sind die Termine der konkreten Einheit und die vertraglichen Vereinbarungen maßgeblich.
Kaufpreis, Nebenkosten und Eigenkapital
Die konkrete Musterrechnung verwendet einen Kaufpreis von 563.800 Euro einschließlich Küche und Stellplatz. Dieser Betrag unterscheidet sich vom günstigsten Einstiegspreis auf der Projektseite.
| Kaufpreisbestandteil | Betrag laut Muster |
|---|---|
| Grundstücksanteil des Hauses | 45.000 Euro |
| Gebäudekosten des Hauses | 498.900 Euro |
| Außenstellplatz einschließlich Grundstücksanteil | 9.900 Euro |
| Einbauküche | 10.000 Euro |
| Kaufpreis insgesamt | 563.800 Euro |
Zusätzlich berücksichtigt das Muster Erwerbs- und Finanzierungskosten während der Bauphase:
| Nebenkostenposition | Betrag laut Muster, gerundet |
|---|---|
| Notar- und Gerichtskosten | 14.095 Euro |
| Grunderwerbsteuer | 35.997 Euro |
| Grundschuldbestellung | 2.819 Euro |
| Bauzeitzinsen | 25.732 Euro |
| Energieberater | 375 Euro |
| Bereitstellungszinsen | 5.413 Euro |
| Nebenkosten insgesamt | 84.431 Euro |
Damit beträgt der ausgewiesene Gesamtaufwand 648.231 Euro. Die Kaufpreisfinanzierung umfasst 563.800 Euro; die Nebenkosten von 84.431 Euro werden im Muster aus Eigenkapital getragen und über die Investitionsphase verteilt.
Die Berechnung zeigt also eine vollständige Finanzierung des Kaufpreises, aber keinen Erwerb ohne Eigenkapital. Eine zusätzliche persönliche Liquiditätsreserve sollte ebenfalls eingeplant werden.
Die Finanzierung der Musterberechnung
Die Finanzierung besteht aus einem KfW-Darlehen und einem ergänzenden Bankdarlehen. Beide werden mit einer zehnjährigen Zinsfestschreibung angesetzt.
| Position | KfW-Darlehen | Bankdarlehen |
|---|---|---|
| Darlehensbetrag | 150.000 Euro | 413.800 Euro |
| Sollzins laut Muster | 2,48 Prozent | 4,58 Prozent |
| Effektiver Jahreszins laut Muster | 2,51 Prozent | 4,68 Prozent |
| Anfängliche Tilgung laut Muster | 3,42 Prozent | 1,50 Prozent |
| Jährliche Rate, gerundet | 8.850 Euro | 25.159 Euro |
Zusammen ergeben sich jährliche Kreditraten von rund 34.009 Euro beziehungsweise rund 2.834 Euro monatlich. Wie Förderdarlehen, Bankfinanzierung und Abschreibung zusammenwirken, erläutern wir im Beitrag zur KfW-40-Finanzierung und ihren steuerlichen Zusammenhängen.
Die Konditionen stammen aus der Musterberechnung vom Juni 2026. Dein tatsächliches Angebot hängt von Bonität, Objektbewertung, Fördervoraussetzungen und den bei Antragstellung geltenden Bedingungen ab. Über unseren Finanzierungs-Check für Deine Kapitalanlage kannst Du Deine Möglichkeiten prüfen lassen.
2029: So entstehen rund 666 Euro Überschuss
Das erste vollständige Vermietungsjahr der Berechnung ist 2029. Für das Haus werden rund 1.940 Euro monatliche Miete angesetzt, hinzu kommen 30 Euro für den Stellplatz.
Entsteht der Überschuss bereits allein durch die Miete?
Nein. Im Muster reichen die Mieteinnahmen nicht aus, um Zinsen, Tilgung und laufende Eigentümerkosten vollständig zu decken. Vor Steuern entsteht 2029 eine Zuzahlung von rund 1.047 Euro monatlich. Erst die unterstellte persönliche Steuerentlastung führt zum ausgewiesenen durchschnittlichen Überschuss von rund 666 Euro nach Steuern und Tilgung.
| Position im Jahr 2029 | Jährlich, gerundet | Monatlicher Durchschnitt |
|---|---|---|
| Miete einschließlich Stellplatz | +23.643 Euro | +1.970 Euro |
| Zinsen | −22.376 Euro | −1.865 Euro |
| WEG- und Sondereigentumsverwaltung, Instandhaltung und Erhaltungsrücklage | −2.192 Euro | −183 Euro |
| Tilgung | −11.633 Euro | −969 Euro |
| Ergebnis vor Steuern | −12.558 Euro | −1.047 Euro |
| Rechnerische Steuerentlastung | +20.545 Euro | +1.712 Euro |
| Ergebnis nach Steuern und Tilgung | +7.988 Euro | +666 Euro |
Die Ergebnisse wurden aus der Musterberechnung übernommen. Rundungen der Einzelpositionen können zu kleinen Summendifferenzen führen. Die Monatswerte sind Jahresdurchschnitte und bilden nicht den tatsächlichen Zeitpunkt einer Steuererstattung ab.
Zusätzlich werden im Jahr 2029 rund 11.633 Euro Darlehen getilgt. Dadurch sinkt die Schuld. Tilgung ist jedoch keine frei verfügbare Einnahme und garantiert keinen entsprechenden späteren Verkaufserlös.
Warum die Steuerentlastung entscheidend ist
Das Muster kombiniert degressive Gebäudeabschreibung, Sonderabschreibung nach § 7b EStG und die gesonderte Abschreibung der Küche. Für 2029 werden folgende Abschreibungsbeträge angesetzt:
- Degressive Gebäude-AfA: rund 26.984 Euro.
- Sonderabschreibung: rund 27.676 Euro.
- Abschreibung der Küche: 1.000 Euro.
Zusammen mit den übrigen steuerlich berücksichtigten Positionen entsteht im Muster ein negatives Ergebnis aus Vermietung und Verpachtung von rund 55.738 Euro. Das angenommene zu versteuernde Einkommen vor der Investition beträgt 2029 rund 74.285 Euro.
Die Rechnung verwendet die Grundtabelle, 9 Prozent Kirchensteuer und die im Dokument angesetzten steuerlichen Rahmenbedingungen. Daraus wird die Entlastung von rund 20.545 Euro für 2029 berechnet.
Diese Steuerentlastung ist persönlich und nicht pauschal übertragbar. Ein anderes Einkommen, eine andere Veranlagung oder abweichende steuerliche Anerkennung verändern das Ergebnis. Auch die verwendeten Abschreibungsgrundlagen und sämtliche Voraussetzungen der Sonderabschreibung müssen anhand der Projektunterlagen geprüft werden.
Unser Immobilien-Steuer-Check zur ersten persönlichen Orientierung kann Dir helfen, die richtigen Fragen vorzubereiten. Die konkrete steuerliche Beurteilung erfolgt anhand Deiner individuellen Situation.
Welche Liquidität Du vor der Vermietung benötigst
Der Überschuss im Vermietungsjahr darf nicht darüber hinwegtäuschen, dass zunächst Kapital eingesetzt werden muss. Für die Investitionsphase 2026 bis 2028 weist das Muster folgende Zahlungswirkungen aus:
| Investitionsphase 2026 bis 2028 | Summe laut Muster |
|---|---|
| Liquiditätsaufwand vor Steuern einschließlich Nebenkosten und weiterer Zahlungen | rund 94.029 Euro |
| Rechnerische Steuerentlastung | rund 28.880 Euro |
| Verbleibender Aufwand nach Steuern | rund 65.150 Euro |
Die 65.150 Euro sind das rechnerische Ergebnis nach Steuern. Sie ersetzen nicht den höheren zwischenzeitlichen Liquiditätsbedarf. Steuererstattungen können später eintreffen, während Kaufnebenkosten, Bauzinsen und andere Zahlungen bereits fällig sind.
Deshalb benötigt Deine Planung einen zeitlichen Zahlungsplan und eine Reserve. Besonders bei einem Neubau ist entscheidend, wann Kaufpreisraten, Kreditabrufe, Kosten und erste Mieteinnahmen anfallen.
Warum sich das Ergebnis ab 2032 verändert
Die Sonderabschreibung ist im Muster für die Jahre 2028 bis 2031 berücksichtigt. Ab 2032 entfällt dieser zusätzliche Abschreibungsbetrag. Die berechnete Steuerentlastung sinkt deutlich – und aus dem Überschuss wird zunächst wieder eine Zuzahlung.
| Jahr | Monatliches Ergebnis nach Steuern laut Muster |
|---|---|
| 2029 | +666 Euro |
| 2030 | +652 Euro |
| 2031 | +660 Euro |
| 2032 | −347 Euro |
| 2033 | −371 Euro |
| 2034 | −396 Euro |
| 2035 | −423 Euro |
Diese Entwicklung gehört zur Entscheidung genauso wie der anfängliche Überschuss. Du solltest die positiven ersten Vermietungsjahre deshalb nicht automatisch vollständig konsumieren, sondern auch spätere Belastungen berücksichtigen.
Die Langfristberechnung unterstellt außerdem Mietsteigerungen von 1,5 Prozent jährlich ab 2031, Einkommenssteigerungen und eine spätere Anschlussfinanzierung zu 3,58 Prozent. Diese Werte sind Annahmen. Mietanpassungen sind nicht automatisch durchsetzbar, und spätere Kreditkonditionen stehen heute nicht fest.
Was neben den Zahlen geprüft werden sollte
Ein steuerlich interessantes Rechenmodell ersetzt keine gute Immobilie. Für Bedburg-Erftaue sollten insbesondere Standort, Familienzielgruppe, Grundriss, Außenflächen, Quartiersentwicklung und langfristig erzielbare Miete geprüft werden.
Welche Rolle Energieeffizienz, Nachhaltigkeit und Standort bei der Auswahl spielen, vertiefen wir im Beitrag über KfW-40-Immobilien und ihre Auswahlkriterien. Ein Nachhaltigkeitsstandard allein garantiert jedoch keine Rendite.
- Einheit und Unterlagen: Stimmen Kaufpreis, Ausstattung und Mietansatz mit dem tatsächlich angebotenen Haus überein?
- Termine: Welche Fertigstellungs- und Übergabetermine sind vertraglich vereinbart?
- Förderstandard: Welche Nachweise liegen vor und wer verantwortet die noch ausstehende Zertifizierung?
- Vermietung: Wie wird die erwartete Miete begründet und welche Kosten entstehen bei späterer Neuvermietung?
- Absicherung: Welche Bedingungen gelten für die auf der Projektseite beschriebene, zeitlich begrenzte Erstvermietungsgarantie?
- Reserven: Wie verändert sich die Rechnung bei Leerstand, Reparaturen oder höheren Finanzierungskosten?
Für eine zusätzliche Belastungsprobe kannst Du beispielsweise zehn Prozent weniger Miete ansetzen. Bei den Einnahmen des Musters fehlen dann rund 197 Euro monatlich vor dem veränderten Steuereffekt. Eine persönliche Rechnung sollte zeigen, ob Du diese Abweichung tragen könntest.
Der aktuelle Prospekt und die Vertragsunterlagen müssen außerdem klären, welche Gesellschaften Verkäuferin und Projektanbieter sind. Die öffentliche Projektseite und die ältere Musterberechnung nennen hierzu unterschiedliche Gesellschaften.
Für wen das Projekt interessant sein kann
Das Beispiel kann für langfristig orientierte Anleger interessant sein, die ausreichend Eigenkapital und Reserven mitbringen, die konkrete steuerliche Wirkung prüfen lassen und auch spätere Zuzahlungen tragen können.
Wer einen dauerhaft positiven monatlichen Zahlungsüberschuss ohne persönlichen Steuereffekt sucht, findet dafür in dieser Musterrechnung keinen Nachweis. Ihr Nutzen liegt gerade darin, die verschiedenen Phasen sichtbar zu machen.
Bei Immobilien-Strategie verbinden wir Standort, Kaufpreis, Nachhaltigkeit und Marktdynamik in einem strukturierten Auswahlprozess. KI-gestützte Analyse unterstützt die Vorauswahl. Ob ein Projekt zu Dir passt, entscheidet sich anschließend anhand der Unterlagen, Deiner Finanzierung und Deiner Ziele.
Auf der Projektseite Bedburg-Erftaue bei Köln findest Du weitere Informationen. Über unsere Vorzugsliste für passende Immobilienangebote kannst Du Dein Interesse hinterlegen.
Prüfe zunächst, ob Du den Kapitalbedarf der Bauphase und die späteren Zuzahlungen tragen kannst. Der rechnerische Überschuss von 666 Euro ist ein Ergebnis für ein bestimmtes Jahr und eine bestimmte persönliche Situation. Im kostenlosen Webinar erfährst Du, wie wir Immobilien auswählen und Finanzierung, Vermietung und steuerliche Effekte zu einer Gesamtstrategie verbinden.
Sichere dir jetzt deinen Platz:
Häufig gestellte Fragen (FAQ)
Sind die 666 Euro ein garantierter monatlicher Überschuss?
Nein. Die 666 Euro sind der auf zwölf Monate verteilte Überschuss der Musterberechnung für 2029 nach Steuern und Tilgung. Er setzt unter anderem die angenommene Miete, Finanzierung und persönliche Steuerentlastung voraus. Tatsächliche Zahlungen und Steuererstattungen können zeitlich anders anfallen. Für spätere Jahre weist das Muster teilweise Zuzahlungen aus.
Warum braucht die Musterrechnung trotz Kaufpreisfinanzierung Eigenkapital?
Die Darlehen decken den Kaufpreis von 563.800 Euro. Die angesetzten Nebenkosten von 84.431 Euro werden dagegen aus Eigenkapital bezahlt. Während der Investitionsphase kommen weitere Zahlungswirkungen hinzu. Eine vollständige Kaufpreisfinanzierung bedeutet deshalb nicht, dass Du ohne eigene Mittel oder ohne Liquiditätsreserve investieren kannst.
Kann ich den Steuervorteil anhand meines Bruttogehalts übernehmen?
Nein. Die Musterrechnung verwendet ein bestimmtes zu versteuerndes Einkommen und konkrete steuerliche Annahmen. Das zu versteuernde Einkommen ist nicht mit Deinem Bruttogehalt gleichzusetzen. Veranlagungsart, weitere Einkünfte und persönliche Abzüge verändern die Wirkung. Auch die objektbezogenen Abschreibungsvoraussetzungen müssen für eine individuelle Berechnung bestätigt werden.
Warum beginnt die Vermietung erst 2029?
Die Musterberechnung setzt Mieteinnahmen ab Januar 2029 an, obwohl sie bereits für 2028 Bezugsfertigkeit und Fertigstellung nennt. Diese zeitliche Annahme ist Bestandteil des Beispiels. Für Dein konkretes Haus solltest Du klären, wann Übergabe und Vermietungsbeginn realistisch sind und welche Kosten oder Absicherungen bis dahin gelten.
Wie sollte ich die Immobilie vor einer Entscheidung beurteilen?
Betrachte die gesamte Haltedauer und mehrere Szenarien. Prüfe zunächst Kapitalbedarf, laufende Zahlungen und Reserven, anschließend die persönliche Steuerwirkung. Vergleiche außerdem Standort, Mietannahmen, Kaufpreis und Vertragsunterlagen. Ein attraktives Anfangsjahr reicht nicht aus: Auch nach dem Ende der Sonderabschreibung und bei einer Anschlussfinanzierung muss das Investment zu Deinem Budget passen.