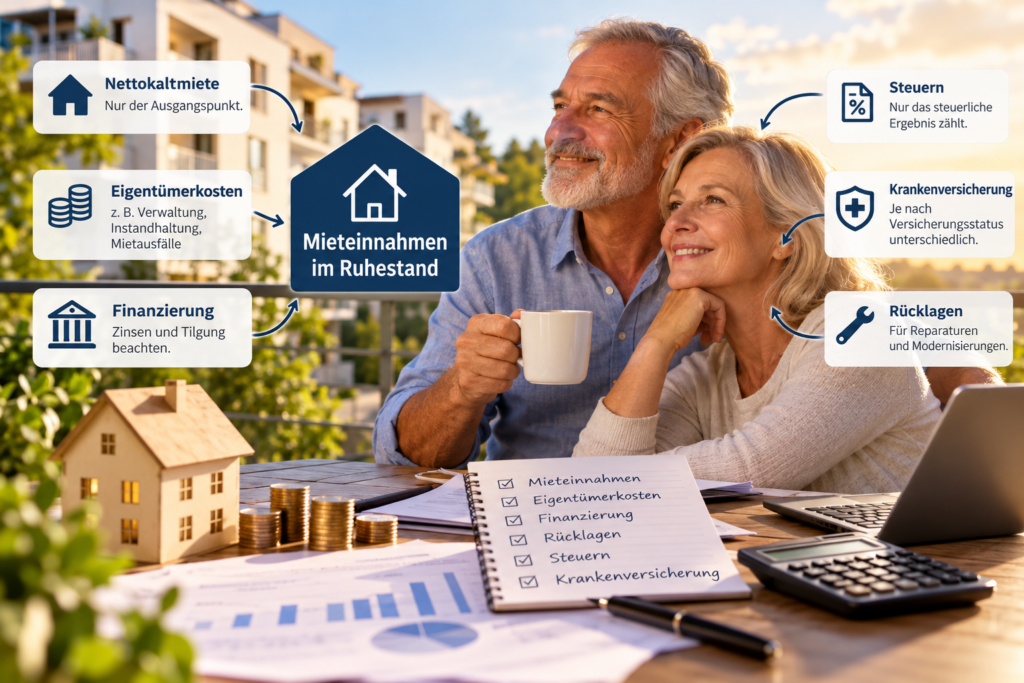
Wie viel bringen Dir Mieteinnahmen im Ruhestand tatsächlich? Die Nettokaltmiete ist erst der Ausgangspunkt. Eigentümerkosten, Finanzierung, Rücklagen, Steuern und möglicherweise zusätzliche Kranken- und Pflegeversicherungsbeiträge bestimmen, welcher Betrag für Deinen Alltag verfügbar bleibt. Hier erfährst Du, wie Du diese Größen auseinanderhältst und Deine Immobilienvorsorge realistisch planst.
Stand: 8. Oktober 2026. Die Modellrechnung verwendet frei gewählte Annahmen. Deine tatsächliche Steuer- und Beitragsbelastung muss individuell geprüft werden.
Inhaltsverzeichnis
- Warum Nettokaltmiete nicht Dein Nettoeinkommen ist
- Wie Vermietungseinkünfte steuerlich betrachtet werden
- Wann Mieteinnahmen für die Krankenkasse zählen
- Modellrechnung für Mieteinnahmen im Ruhestand
- Welche Rolle die Restschuld spielt
- Was die Gesundheitsreform für Deine Planung bedeutet
- Bestand und Neubau anhand derselben Kriterien prüfen
- Fünf Schritte zu Deiner persönlichen Nettorechnung
- Häufig gestellte Fragen (FAQ)
Warum Nettokaltmiete nicht Dein Nettoeinkommen ist
Die Nettokaltmiete bezeichnet die Miete ohne Betriebskosten. Das Wort „netto“ bedeutet hier nicht, dass bereits sämtliche Eigentümerkosten, Steuern oder Versicherungsbeiträge abgezogen wurden.
Für Deine Ruhestandsplanung brauchst Du den Betrag, den Du nach allen relevanten Verpflichtungen tatsächlich verwenden kannst. Dazu gehören nicht umlagefähige Kosten, Verwaltung, Finanzierung und ein angemessener Puffer für Instandhaltung und Mietausfälle.
Eine schuldenfreie Wohnung verursacht weiterhin Kosten. Auch ohne Darlehensrate können Reparaturen, Sonderumlagen oder eine vorübergehend ausbleibende Miete Deine Liquidität beeinflussen.
Unterscheide deshalb drei Rechnungen: Deinen laufenden Geldüberschuss, die steuerlichen Vermietungseinkünfte und die beitragsrechtlich relevanten Einkünfte. Diese Beträge müssen nicht identisch sein.
Wie Vermietungseinkünfte steuerlich betrachtet werden
Private Vermietungseinkünfte werden grundsätzlich nach § 21 Einkommensteuergesetz eingeordnet. Für das steuerliche Ergebnis zählen die Einnahmen und die steuerlich anzuerkennenden Werbungskosten.
Zu den möglichen Werbungskosten gehören beispielsweise vermietungsbezogene Verwaltungskosten, bestimmte Erhaltungsaufwendungen und Darlehenszinsen. Auch die Gebäudeabschreibung kann das steuerliche Ergebnis beeinflussen. Die Voraussetzungen und die zeitliche Zuordnung müssen zum konkreten Fall passen. Die allgemeinen Werbungskostenregeln findest Du in § 9 Einkommensteuergesetz.
Tilgung ist keine steuerlich abzugsfähige Ausgabe der laufenden Vermietung. Sie reduziert Deine Darlehensschuld, verbraucht aber verfügbares Geld. Deshalb kann Dein monatlicher Geldüberschuss niedrig sein, obwohl positive steuerliche Einkünfte entstehen.
Umgekehrt reduziert die Abschreibung gegebenenfalls Dein steuerliches Ergebnis, ohne dass im betreffenden Monat eine entsprechende Zahlung von Deinem Konto abgeht. Eine bloße Rücklage für spätere Reparaturen ist ebenfalls nicht automatisch sofort steuerlich abzugsfähig.
Wie viel zusätzliche Einkommensteuer durch Deine Vermietung entsteht, hängt von Deiner gesamten steuerlichen Situation ab. Eine pauschale Steuerquote auf die Nettokaltmiete liefert deshalb keine verlässliche persönliche Rechnung.
Wann Mieteinnahmen für die Krankenkasse zählen
Bei gesetzlichen Krankenversicherungsbeiträgen ist Dein Versicherungsstatus entscheidend. Die Behandlung privater Vermietungseinkünfte unterscheidet sich insbesondere zwischen Pflichtversicherung in der Krankenversicherung der Rentner und freiwilliger gesetzlicher Versicherung.
| Versicherungsstatus | Private Vermietungseinkünfte | Was Du prüfen solltest |
|---|---|---|
| Pflichtversicherung in der Krankenversicherung der Rentner | Grundsätzlich keine eigenen Krankenversicherungsbeiträge auf gewöhnliche private Vermietungseinkünfte | Tatsächlicher Versicherungsstatus und Einordnung Deiner Einnahmen |
| Freiwillige gesetzliche Versicherung | Können in die Beitragsbemessung einfließen | Beitragsgrundlage, übrige Einkünfte, Bemessungsgrenzen und Pflegeversicherung |
| Private Krankenversicherung | Keine einkommensabhängige Beitragsberechnung allein aufgrund privater Mieteinnahmen | Tarifbeitrag, Pflegepflichtversicherung, Selbstbehalt und mögliche Zuschüsse |
Musst Du als Rentner auf Mieteinnahmen Krankenkassenbeiträge zahlen?
Das hängt von Deinem Versicherungsstatus ab. Bei Pflichtversicherung in der Krankenversicherung der Rentner werden gewöhnliche private Vermietungseinkünfte grundsätzlich nicht zur Beitragsberechnung herangezogen. Bei freiwilliger gesetzlicher Versicherung können sie dagegen berücksichtigt werden. Lass Deine Krankenkasse bestätigen, welche Regelung bei Dir gilt und wie Kranken- und Pflegeversicherungsbeiträge konkret berechnet werden.
Die beitragspflichtigen Einnahmen versicherungspflichtiger Rentner sind in § 237 SGB V geregelt. Für freiwillige Mitglieder berücksichtigt die Beitragsbemessung nach § 240 SGB V grundsätzlich die gesamte wirtschaftliche Leistungsfähigkeit.
Das Bundesgesundheitsministerium erläutert ausdrücklich, dass bei freiwilligen Mitgliedern auch Einkünfte aus Vermietung und Verpachtung berücksichtigt werden. Diese Unterscheidung besteht bereits und ist keine pauschale neue Abgabe auf die Mieten sämtlicher Rentner.
Wenn Deine übrigen beitragspflichtigen Einnahmen bereits die maßgebliche Beitragsbemessungsgrenze erreichen, können weitere Einkünfte anders auf den zusätzlichen Beitrag wirken als bei niedrigerem Einkommen. Deine tatsächliche Mehrbelastung sollte deshalb berechnet und nicht pauschal geschätzt werden.
Modellrechnung für Mieteinnahmen im Ruhestand
Die folgende Rechnung zeigt eine vollständig entschuldete Wohnung. Alle Beträge sind frei gewählte Annahmen und gehören zu keinem konkreten Angebot. Die angesetzte Steuerreserve ist eine reine Planungsgröße; sie wird hier nicht aus einem persönlichen Steuerbescheid abgeleitet.
| Position | Monatliche Annahme |
|---|---|
| Nettokaltmiete | 1.000 Euro |
| Nicht umlagefähige laufende Kosten einschließlich Verwaltung | − 130 Euro |
| Zusätzlicher geplanter Instandhaltungspuffer | − 100 Euro |
| Kalkulatorischer Puffer für Leerstand und Mietausfall | − 50 Euro |
| Darlehensrate | 0 Euro |
| Planungsüberschuss vor persönlichen Abzügen | 720 Euro |
| Frei angenommene Reserve für zusätzliche Einkommensteuer | − 150 Euro |
| Verfügbarer Planungsbetrag vor möglichen zusätzlichen Versicherungsbeiträgen | 570 Euro |
Bei Pflichtversicherung in der Krankenversicherung der Rentner entsteht auf gewöhnliche private Vermietungseinkünfte grundsätzlich kein eigener zusätzlicher Krankenversicherungsbeitrag. Bei freiwilliger gesetzlicher Versicherung musst Du dagegen prüfen, ob und in welcher Höhe zusätzliche Kranken- und Pflegeversicherungsbeiträge anfallen.
Würde Deine persönliche Prüfung beispielsweise eine zusätzliche monatliche Belastung von 120 Euro ergeben, verblieben im Modell 450 Euro. Die 120 Euro sind ausschließlich eine Sensitivitätsannahme: kein gesetzlicher Pauschalbetrag, kein Beitragssatz und keine Prognose.
Die tatsächliche Steuer- und Beitragsberechnung ist miteinander abzustimmen. Die Tabelle zeigt eine vereinfachte Budgetplanung, keine vollständige Abgabenberechnung.
Wenn Du eine Versorgungslücke von 600 Euro schließen möchtest, reicht diese Modellwohnung unter den gewählten Annahmen nicht vollständig aus. Genau deshalb sollte Deine Zielrechnung beim verfügbaren Betrag beginnen.
Welche Rolle die Restschuld spielt
Die Modellrechnung setzt vollständige Entschuldung voraus. Besteht im Ruhestand weiterhin ein Darlehen, musst Du die Rate zusätzlich berücksichtigen. Dadurch verändert sich der verfügbare Betrag erheblich.
Tilgung baut durch Schuldenabbau Vermögen auf, steht aber nicht für Deine Lebenshaltungskosten zur Verfügung. Darlehenszinsen können bei vermietungsbezogener Finanzierung steuerlich relevant sein; daraus folgt jedoch keine vollständige Erstattung der Kreditkosten.
Prüfe deshalb schon vor dem Kauf, welche Restschuld zum geplanten Rentenbeginn verbleiben könnte. Berücksichtige außerdem, wann die Zinsbindung endet und ob eine Anschlussfinanzierung mit Deinem späteren Einkommen tragfähig wäre.
Unser kostenloser Immobilienfinanzierungs-Check hilft Dir, Deine Ausgangssituation zu strukturieren. Für eine Altersvorsorgeentscheidung sollte anschließend eine konkrete Rechnung bis zum geplanten Ruhestand erstellt werden.
Was die Gesundheitsreform für Deine Planung bedeutet
Reformdebatten können den Eindruck erwecken, dass künftig sämtliche Mieteinnahmen neu mit Krankenkassenbeiträgen belastet würden. Eine solche pauschale Aussage lässt sich aus der unterschiedlichen Behandlung von Pflicht- und freiwillig Versicherten nicht ableiten.
Trenne deshalb bestehende Regeln von konkreten Gesetzesänderungen und ihren jeweiligen Startterminen. Für Deine Rechnung zählen außerdem der Versicherungsstatus, die relevanten Einkünfte und die dann geltenden Beitragssätze und Grenzen.
Bei einer langfristigen Immobilienstrategie ist eine jährliche Überprüfung sinnvoll. Aktualisiere tatsächliche Eigentümerkosten, Mieteinnahmen und persönliche Abzüge. Bei Änderungen Deiner Versicherung oder beim Übergang in den Ruhestand solltest Du die Rechnung zusätzlich neu erstellen.
Eine solide Planung berücksichtigt sowohl Deine Immobilien als auch andere Einkommensquellen und verfügbare Reserven. So erkennst Du frühzeitig, ob eine veränderte Abgabenbelastung Dein Ruhestandsbudget beeinflusst.
Bestand und Neubau anhand derselben Kriterien prüfen
Für Deine Altersvorsorge sollten verschiedene Angebote auf derselben Grundlage verglichen werden. Prüfe Nettokaltmiete, Eigentümerkosten, Investitionsbedarf, Finanzierung und mögliche persönliche Abzüge. Steuerliche Vorteile sind ein Bestandteil dieser Rechnung.
Bei Bestandswohnungen liefern vorhandene Mietverträge und Objektunterlagen wichtige Ausgangsdaten. Rücklagen, Beschlüsse und geplante Maßnahmen der Eigentümergemeinschaft verdienen besondere Aufmerksamkeit. Über unseren Immobilien-Zweitmarkt kannst Du mögliche Bestandsobjekte kennenlernen.
Bei Neubauten musst Du neben Kaufpreis und erwarteter Miete auch Fertigstellung, Vertragsgestaltung und die Voraussetzungen möglicher Abschreibungen prüfen. Unsere Immobilienangebote für Kapitalanleger bieten Ausgangspunkte für eine konkrete Analyse.
Wenn Du zusätzlich einordnen möchtest, ob ein Eigenheim oder eine vermietete Wohnung besser zu Deinem Vorsorgeziel passt, lies den Beitrag Immobilien als Altersvorsorge: Eigenheim oder Investment?.
Fünf Schritte zu Deiner persönlichen Nettorechnung
- Versicherungsstatus klären: Lass Dir bestätigen, wie Du im Ruhestand versichert bist oder voraussichtlich sein wirst.
- Objektüberschuss berechnen: Ziehe Finanzierung, Eigentümerkosten und angemessene Liquiditätspuffer von der Nettokaltmiete ab.
- Steuerwirkung prüfen: Ermittle mit fachkundiger Unterstützung die zusätzlichen steuerlichen Auswirkungen der Vermietung.
- Beitragswirkung bestätigen: Lass Deine Krankenkasse mögliche zusätzliche Kranken- und Pflegeversicherungsbeiträge berechnen.
- Versorgungslücke abgleichen: Vergleiche den verfügbaren Betrag mit Deinem Bedarf und halte zusätzliche Reserven für Abweichungen bereit.
Mit dieser Reihenfolge vermeidest Du, dass dieselbe Miete als Finanzierungshilfe, Steuerersparnis und frei verfügbares Ruhestandseinkommen mehrfach eingeplant wird.
Lege zuerst fest, welchen zusätzlichen Betrag Du im Ruhestand tatsächlich benötigst. Anschließend kannst Du prüfen, welchen Beitrag eine konkrete Immobilie nach Kosten und persönlichen Abzügen leisten könnte. Im kostenlosen Immobilien-Webinar erfährst Du, wie Auswahl, Finanzierung und langfristige Ziele zu einer nachvollziehbaren Vermögensstrategie zusammenpassen.
Sichere dir jetzt deinen Platz:
Häufig gestellte Fragen (FAQ)
Wird die gesamte Miete mit Deinem persönlichen Steuersatz besteuert?
Für die Einkommensteuer zählen grundsätzlich die steuerlichen Vermietungseinkünfte nach anzuerkennenden Werbungskosten. Die Nettokaltmiete allein ist deshalb keine ausreichende Steuergrundlage. Deine zusätzliche Steuerbelastung hängt außerdem von den übrigen Einkünften und Deiner persönlichen Situation ab. Lass die Wirkung anhand einer vollständigen Jahresrechnung prüfen, statt einen pauschalen Prozentsatz von der Miete abzuziehen.
Ist die Krankenversicherung der Rentner eine eigene Krankenkasse?
Nein. Die Krankenversicherung der Rentner bezeichnet einen Versicherungsstatus innerhalb der gesetzlichen Krankenversicherung. Ob Du die Voraussetzungen für die Pflichtversicherung erfüllst, hängt unter anderem von Deiner Versicherungsbiografie und Deinem Rentenanspruch ab. Kläre Deinen Status rechtzeitig mit Deiner Krankenkasse. Deine Mitgliedschaft in einer gesetzlichen Kasse allein beantwortet diese Frage noch nicht.
Warum reicht eine Steuerersparnis nicht als Renditenachweis?
Eine Steuerersparnis kann die Belastung verändern, zeigt aber nicht das gesamte wirtschaftliche Ergebnis. Kaufpreis, Finanzierung, Kosten, Mietentwicklung und Investitionen bleiben entscheidend. Abschreibungen beeinflussen zudem das steuerliche Ergebnis anders als Deinen laufenden Geldüberschuss. Prüfe deshalb die vollständige Liquiditäts- und Vermögensrechnung, bevor Du aus einem steuerlichen Vorteil auf ein gutes Investment schließt.
Zählen Rücklagen für Reparaturen sofort als Werbungskosten?
Das bloße Zurücklegen von Geld für zukünftige Reparaturen ist nicht automatisch eine sofort abzugsfähige Ausgabe. Steuerlich kommt es auf die tatsächlichen Aufwendungen, ihre Einordnung und den relevanten Zeitpunkt an. Für Dein Budget solltest Du trotzdem Rücklagen bilden. Liquiditätsvorsorge und steuerlicher Kostenabzug erfüllen unterschiedliche Aufgaben und müssen getrennt betrachtet werden.
Was solltest Du beim Übergang in den Ruhestand neu prüfen?
Aktualisiere Deinen Versicherungsstatus, die tatsächlichen Vorsorgeeinkünfte, Deine Steuerplanung und die verbleibenden Immobilienverpflichtungen. Prüfe außerdem Restschuld, Anschlussfinanzierung und verfügbare Rücklagen. Der bisherige Überschuss während Deiner Berufstätigkeit lässt sich nicht ungeprüft auf den Ruhestand übertragen. Maßgeblich ist, welcher Betrag nach den dann geltenden Kosten und persönlichen Abzügen verfügbar bleibt.